


Nomad: Conta em Dólar e Euro
3,567.00 Avaliações
Especificações do app
- Versão
- 2.1033.1
- Atualizado em
- Licença
- Free
- Downloads
- 5.000.000+
- Desenvolvedor
- Nomad Technology
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
 Análise de AppCompare
Eu comecei a olhar para o Nomad: Conta em Dólar e Euro como uma solução para uma situação bem comum: uma pessoa que mora no Brasil, viaja, compra em sites estrangeiros ou precisa lidar com mais de uma moeda sem querer abrir uma conta bancária tradicional fora do país. Depois de explorar a proposta, a minha impressão é que ele funciona melhor como uma ferramenta financeira pessoal para organizar gastos internacionais do que como uma conta doméstica compartilhada.
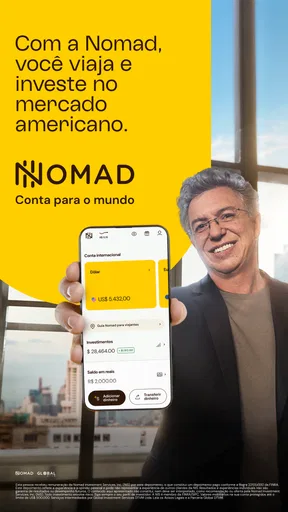
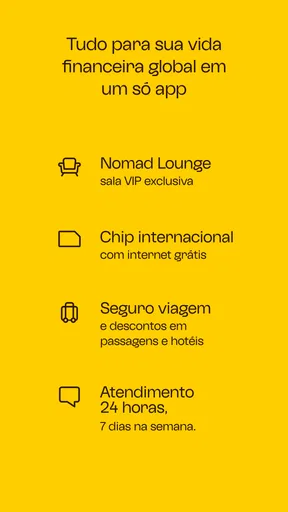
O aplicativo é gratuito, pertence à categoria de finanças e foi desenvolvido pela Nomad Technology. A proposta combina conta em moedas estrangeiras e cartão para viagens e compras. Isso parece simples, mas muda bastante a forma de planejar uma viagem, pagar um serviço internacional ou separar dinheiro destinado a despesas em dólar e euro.
O ponto mais importante para mim é entender o limite da palavra “compartilhada” quando ela aparece associada a uma conta multimoedas. A conta pode ajudar uma família a coordenar objetivos, mas continua sendo necessário definir quem será o titular, quem acompanha os gastos e quem realmente pode usar o cartão. Eu não trataria o aplicativo como uma carteira familiar aberta para todos os moradores da casa.
Como o Nomad se encaixa na rotina de uma casa
Na rotina de casa, eu trataria o Nomad como uma ferramenta para objetivos internacionais definidos, e não como substituto da conta usada para as despesas em reais. Uma boa prática é combinar antes quem acompanha o saldo e como cada gasto comum será anotado; isso evita que a organização financeira dependa da memória de todos.
Uma conta para organizar uma viagem em conjunto
Imagine uma viagem em família em que uma pessoa fica responsável por reservar hospedagem, pagar compras internacionais e controlar o orçamento em moeda estrangeira. Nesse cenário, o Nomad pode centralizar parte da preparação financeira em vez de deixar cada despesa espalhada entre cartão de crédito, dinheiro em espécie e diferentes aplicativos bancários.
Eu usaria a conta com uma finalidade clara: separar previamente o dinheiro da viagem e acompanhar esse orçamento de maneira mais disciplinada. O titular poderia manter o valor destinado a hospedagem, alimentação e compras internacionais em um espaço diferente do dinheiro usado para as despesas diárias no Brasil. Essa separação mental é uma das utilidades mais interessantes de uma conta em dólar ou euro.
Há também uma vantagem prática para quem compra com frequência em sites estrangeiros. Em vez de tratar cada compra como uma exceção, a pessoa passa a enxergar esses pagamentos como parte de uma rotina internacional. Isso facilita comparar o custo real de uma assinatura, de um produto importado ou de uma reserva, sem misturar tudo imediatamente com as contas domésticas em reais.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
Mesmo assim, eu evitaria colocar toda a gestão da casa dentro do aplicativo. Aluguel, supermercado, contas de consumo e outras despesas locais continuam fazendo mais sentido em uma conta brasileira comum. O Nomad é mais específico: ele serve para lidar com dinheiro fora do circuito cotidiano em reais.
O que muda quando o aparelho é usado por mais de uma pessoa
Em uma casa com aparelho compartilhado, a primeira regra deveria ser simples: o titular não deve deixar a conta aberta para outra pessoa navegar livremente. Aplicativos financeiros não são como um serviço de streaming, em que trocar o perfil resolve a maior parte do problema. Uma conta em moeda estrangeira envolve saldo, cartão e decisões que podem ter consequência financeira.
Eu recomendaria que cada adulto mantivesse seu próprio acesso e que a família combinasse um processo de conferência, em vez de compartilhar senha ou deixar o aplicativo desbloqueado. Para controlar um orçamento de viagem, por exemplo, é mais seguro revisar juntos o saldo e as despesas do que transformar o telefone da casa em um terminal financeiro de uso coletivo.
Esse detalhe também ajuda a evitar confusão sobre responsabilidade. Se duas pessoas usam o mesmo aparelho, pode parecer que qualquer compra feita ali pertence ao orçamento comum. Na prática, é melhor definir antes quem é o titular, quais gastos serão reembolsados e quem ficará encarregado de acompanhar o cartão.
Configuração inicial e limites que eu estabeleceria
Na minha experiência com esse tipo de produto, a configuração inicial merece mais atenção do que a propaganda costuma sugerir. Não basta instalar, criar a conta e pensar na viagem apenas no dia do embarque. Eu começaria definindo o objetivo do uso: guardar dinheiro para uma viagem, fazer compras internacionais ou manter uma reserva em moeda estrangeira.
Depois, criaria um pequeno plano de uso para a casa. O titular pode anotar quanto pretende destinar ao aplicativo, qual parte será usada em pagamentos e qual valor ficará como margem para emergências. Essa organização é especialmente útil quando mais de uma pessoa participa do orçamento, porque evita a impressão de que o saldo disponível é dinheiro livre para qualquer compra.
Eu também separaria o momento de abastecer a conta do momento de gastar. Colocar dinheiro aos poucos pode ajudar no planejamento, mas exige acompanhamento para não perder de vista o total destinado ao objetivo. Por outro lado, concentrar tudo de uma vez pode deixar o orçamento menos flexível se os planos mudarem. O melhor caminho depende da estabilidade da viagem e da tolerância da família a variações cambiais.
Um cuidado importante é não confundir a existência de saldo em moeda estrangeira com garantia de economia em todas as situações. O custo final de uma operação pode depender do câmbio e de condições aplicáveis ao uso escolhido. Eu compararia o valor total antes de uma compra relevante, especialmente quando a alternativa é um cartão brasileiro que oferece benefícios, prazo de pagamento ou proteção específica.
Como coordenar despesas sem transformar o app em uma planilha familiar
O aplicativo pode ser o centro financeiro de uma viagem, mas não precisa virar o único lugar de controle. Eu manteria uma anotação simples com três colunas: quem pediu a compra, qual era a finalidade e como o gasto será dividido. Parece básico, porém resolve um problema que nenhum saldo em moeda estrangeira consegue resolver sozinho: a memória sobre quem pagou o quê.
Esse método é útil quando um adulto paga uma reserva para todos, outro compra ingressos e uma terceira pessoa assume as refeições. O saldo do Nomad mostra a movimentação da conta, mas a divisão entre os participantes depende de um acordo doméstico. Sem esse registro, a família pode terminar a viagem discutindo reembolsos mesmo tendo usado uma ferramenta financeira adequada.
Eu também evitaria usar um único cartão para despesas de naturezas muito diferentes sem uma regra combinada. Uma compra pessoal feita durante uma viagem pode acabar misturada com o orçamento coletivo. Antes de sair, vale decidir se o cartão será usado apenas para despesas comuns ou se cada pessoa poderá fazer compras próprias. Essa conversa é mais importante do que qualquer recurso de organização dentro do app.
Para famílias que viajam juntas, uma rotina curta funciona bem: conferir o saldo antes do dia, registrar os gastos maiores e fazer uma revisão no fim da noite. Não é necessário transformar cada café em uma reunião financeira, mas reservas, transporte, compras de alto valor e saques merecem atenção separada. Esse procedimento reduz surpresas e torna mais fácil perceber quando o orçamento está saindo do planejado.
Cartão para viagem: onde ele ajuda e onde eu teria cautela
O cartão voltado a viagens e compras é provavelmente o recurso que mais desperta interesse. Eu vejo valor nele para quem quer evitar depender de um único cartão brasileiro durante uma viagem internacional. Ter uma alternativa em dólar ou euro pode ser conveniente, sobretudo quando a pessoa prefere separar o dinheiro da viagem do limite de crédito usado no dia a dia.
Mas eu não viajaria levando apenas uma forma de pagamento. Um cartão pode ser recusado, perdido ou ficar temporariamente indisponível por razões que não têm relação com o saldo. Por isso, eu manteria uma alternativa de emergência e algum planejamento para situações em que o pagamento eletrônico não seja possível. Essa recomendação vale ainda mais quando o cartão será usado por um grupo inteiro.
Outra decisão é escolher quem ficará com o cartão físico durante o passeio. Em uma família, não é uma boa ideia passar o cartão de mão em mão sem controle. Eu deixaria essa responsabilidade com um adulto definido e anotaria as compras feitas por outras pessoas. Assim, o cartão continua sendo uma ferramenta de pagamento, não um objeto compartilhado sem dono claro.
Há uma diferença importante entre comprar com saldo disponível e comprar no crédito. No primeiro caso, o gasto tende a ser mais visível imediatamente, o que pode ajudar no controle. No segundo, o pagamento pode parecer menos doloroso no momento da compra, mas aparece depois na fatura. Para uma viagem familiar, eu prefiro o método que torna o limite do orçamento mais concreto, desde que exista uma reserva para imprevistos.
Idade, confiança e responsabilidade de acesso
A classificação PEGI 3 indica uma faixa etária ampla, mas eu não interpretaria isso como um convite para crianças administrarem uma conta financeira. O app é de finanças, e a responsabilidade sobre saldo, cartão e compras deve ficar com um adulto capaz de acompanhar essas decisões. Uma criança pode até observar o planejamento de uma viagem, mas isso é diferente de receber acesso operacional à conta.
Com adolescentes, a conversa precisa ser ainda mais clara. Se a família decidir permitir participação, eu começaria por explicar o propósito do dinheiro, o limite disponível e a diferença entre despesa combinada e compra pessoal. Não compartilharia credenciais como forma de ensinar educação financeira. É melhor mostrar o orçamento junto com o titular presente e manter as ações sensíveis sob responsabilidade do adulto.
Esse cuidado vale também para parentes que ajudam na viagem. Um avô, irmão ou companheiro pode colaborar com o planejamento sem necessariamente precisar usar a conta. A confiança entre as pessoas não elimina a necessidade de separar responsabilidades. Em finanças, ter boa intenção não impede um erro de seleção, uma compra duplicada ou uma movimentação feita no momento errado.
Eu consideraria o Nomad mais adequado para um titular principal com um plano doméstico ao redor dele. A família pode compartilhar o objetivo, a previsão de gastos e a conferência do orçamento, mas o acesso deve permanecer delimitado. Essa estrutura é menos cômoda do que entregar o celular para todos, porém é muito mais fácil de auditar quando algo não bate.
Comparação com alternativas mais comuns
Comparado a uma conta corrente brasileira tradicional, o Nomad tem uma proposta mais focada em moedas estrangeiras. A conta local costuma ser melhor para pagar despesas do cotidiano, receber valores e centralizar o orçamento mensal. Eu não substituiria uma pela outra; usaria cada uma no ambiente em que faz mais sentido.
Em relação ao cartão de crédito internacional do banco, a escolha depende do perfil. O cartão bancário pode ser mais conveniente para quem valoriza parcelamento, relacionamento com o banco ou benefícios já conhecidos. O Nomad tende a ser mais interessante para quem quer separar o dinheiro da viagem, acompanhar um saldo em moeda estrangeira e reduzir a mistura entre gastos locais e internacionais.
Já o dinheiro em espécie oferece uma sensação de controle, mas é mais difícil de proteger e acompanhar. Uma carteira física não mostra automaticamente onde o valor foi gasto, e carregar muito dinheiro cria um risco prático durante a viagem. O aplicativo é mais organizado nesse aspecto, embora não elimine a necessidade de uma alternativa caso o telefone, a conexão ou o cartão apresentem problemas.
Para quem faz apenas uma compra internacional ocasional, talvez a simplicidade do cartão que já possui seja suficiente. Abrir uma conta adicional cria uma nova rotina de acompanhamento. Eu só adotaria o Nomad se a conta em moeda estrangeira resolvesse uma necessidade recorrente ou se a separação do orçamento trouxesse uma vantagem clara para a viagem.
Experiência de uso, versão e confiança prática
O aplicativo tem nota média de 3,5, reunindo cerca de trinta e quatro mil avaliações e dezenas de comentários publicados. Eu interpreto esse resultado como um sinal para manter expectativas realistas: há interesse significativo no produto, mas a experiência não será necessariamente perfeita para todos os perfis ou situações.
Ele ultrapassa cinco milhões de instalações, o que mostra que a proposta alcançou um público amplo. Ainda assim, popularidade não substitui a análise do próprio caso. Uma pessoa que viaja frequentemente pode enxergar valor em uma conta multimoedas, enquanto alguém que quase nunca compra fora pode preferir não adicionar mais uma ferramenta financeira à rotina.
A versão atual é a 2.1033.1 e o aplicativo requer Android 8.0 ou superior. Antes de depender dele em uma viagem, eu verificaria se o aparelho principal está compatível e faria a atualização com antecedência. Também testaria o acesso antes de sair de casa, sem esperar chegar ao aeroporto ou ao hotel para descobrir que a conta precisa de alguma etapa adicional.
O lançamento ocorreu em nove de novembro de dois mil e vinte, e o produto já tem tempo suficiente para ser reconhecido no segmento. Mesmo assim, eu não deixaria a preparação para a última hora. Uma conta financeira precisa ser entendida antes do uso real, principalmente quando o aparelho será utilizado por mais de uma pessoa e o dinheiro pertence a um orçamento coletivo.
Quando eu escolheria o Nomad e quando passaria
Eu escolheria o aplicativo para uma pessoa que viaja, compra em moeda estrangeira ou quer manter um orçamento internacional separado. Também faz sentido para uma família em que um adulto assume a titularidade e todos combinam como os gastos serão acompanhados. O fato de ser gratuito facilita o teste inicial, desde que o usuário analise o custo total das operações que pretende realizar.
Eu passaria a escolha para outra alternativa se a prioridade fosse administrar despesas diárias em reais, dividir uma conta com vários titulares ou dar autonomia financeira direta a diferentes membros da casa. Nesses casos, uma conta conjunta ou uma solução bancária familiar pode atender melhor, quando disponível para o perfil do usuário. O Nomad não deve ser tratado como resposta universal para organização doméstica.
Também teria cautela se a pessoa não costuma conferir transações. Uma conta adicional só ajuda quando o titular acompanha o saldo e entende cada compra. Se o objetivo for simplesmente ter um cartão reserva guardado na gaveta, talvez o benefício não compense a responsabilidade de manter mais uma conta em ordem.
Para mim, o melhor uso é intencional e limitado: definir um objetivo internacional, separar o dinheiro, combinar quem pode movimentá-lo e revisar os gastos importantes. Essa abordagem aproveita a conta multimoedas sem criar a falsa impressão de que todos na casa precisam ter o mesmo acesso.
Minha conclusão para famílias e viajantes
O Nomad: Conta em Dólar e Euro é uma opção interessante para organizar dinheiro destinado a viagens e compras internacionais. Eu gosto principalmente da possibilidade de separar esse orçamento das despesas em reais e de tratar o cartão como parte de um plano, não como uma extensão automática da conta principal.
Ao mesmo tempo, eu não o recomendaria como uma conta compartilhada sem regras. O melhor cenário doméstico é um titular adulto, acesso protegido, objetivo definido e uma forma paralela de registrar quem fez cada gasto. A coordenação acontece por acordo entre as pessoas, não pela simples presença do aplicativo em um celular comum.
Minha recomendação final é positiva para quem tem uma necessidade real de lidar com dólar ou euro e aceita acompanhar a conta com atenção. Para uso familiar, eu adotaria uma estrutura de responsabilidade bem delimitada. O maior benefício está em organizar o dinheiro internacional; o maior risco prático é confundir colaboração familiar com acesso irrestrito. Com esse limite claro, o aplicativo pode ser uma ferramenta útil, especialmente antes e durante uma viagem.
Prós
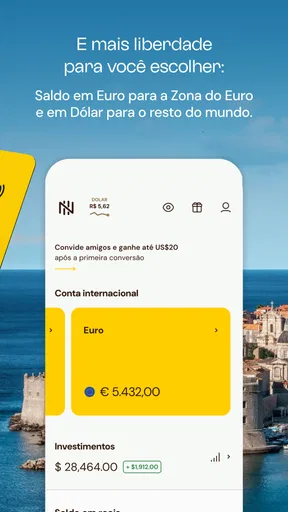
- Permite manter saldo em dólar e euro na mesma conta.
- Cartão virtual facilita compras internacionais com mais segurança.
- Interface simples para acompanhar câmbio
- gastos e transferências.
- Pode reduzir custos em viagens comparado ao cartão tradicional.
- Aplicativo oferece praticidade para pagamentos e gestão financeira no exterior.
Contras
- Disponibilidade de recursos pode variar conforme o país de residência.
- Taxas e limites dependem do plano e do tipo de operação realizada.
- Conversões fora do horário comercial podem ter condições diferentes.
- Nem todos os estabelecimentos aceitam cartões internacionais.
- O suporte pode demorar em casos que exigem análise de transações.
Perguntas frequentes sobre Nomad: Conta em Dólar e Euro
O que é o Nomad: Conta em Dólar e Euro e para quem ele é indicado?
O Nomad é um serviço financeiro digital voltado principalmente para brasileiros que precisam movimentar dinheiro em moeda estrangeira. Ele pode ser útil para viagens, compras internacionais, recebimento de valores e diversificação financeira, oferecendo uma conta internacional com saldo em dólar e, conforme a disponibilidade do produto, recursos relacionados ao euro. Antes de abrir a conta, é importante verificar no aplicativo quais moedas, serviços e condições estão liberados para o seu perfil.
É necessário pagar taxas para abrir e usar uma conta Nomad?
A abertura da conta normalmente não exige uma tarifa fixa, mas podem existir custos em operações específicas, como conversão de moeda, envio de dinheiro, saques, utilização do cartão ou serviços adicionais. As tarifas e o câmbio podem variar conforme o tipo de transação, o horário e as regras vigentes. Por isso, recomendo consultar a tela de confirmação antes de concluir qualquer operação e conferir a tabela de preços atualizada no próprio aplicativo.
Como funciona o cartão Nomad para compras e saques no exterior?
Depois de habilitado, o cartão Nomad pode ser usado em estabelecimentos internacionais e, dependendo das condições da conta, também em compras online. O valor é debitado do saldo disponível na moeda correspondente ou convertido conforme as regras apresentadas no app. Saques em caixas eletrônicos podem envolver tarifas do Nomad e do operador local. É essencial conferir limites, disponibilidade, taxas e compatibilidade antes de viajar.
O dinheiro mantido na conta Nomad é seguro e possui proteção?
A segurança envolve autenticação, controles de acesso, monitoramento de transações e regras das instituições parceiras responsáveis pelos serviços financeiros. No entanto, uma conta internacional não deve ser automaticamente comparada a uma conta bancária brasileira protegida pelo mesmo mecanismo de garantia. A proteção aplicável pode depender do produto, da jurisdição e da instituição custodiante. Leia os termos, políticas e informações regulatórias antes de manter valores elevados.
Como enviar reais para a conta Nomad e converter o saldo para dólar ou euro?
O processo costuma começar com uma transferência ou pagamento em reais dentro do aplicativo, seguido da escolha da moeda e da confirmação da conversão. Na etapa final, o Nomad apresenta a cotação utilizada, eventuais tarifas e o valor que será creditado. O prazo pode variar conforme o método de pagamento, análise de segurança e horário da operação. Verifique cuidadosamente os dados antes de confirmar, pois algumas conversões podem não ser facilmente revertidas.


